
少儿重疾险购买指南:为孩子选择合适的重大疾病保险
重疾险,跟医疗险一样,都是保障疾病的保险,
不同的是,
医疗险用来报销住院期间的费用,
而重疾险本质是收入损失补偿险,
用来弥补孩子生病期间 家长工作暂停导致收入损失的风险!
重疾险赔付的钱不限用途,用于孩子后续康复,还车贷房贷都行。
小编一直建议重疾险,一定要在孩子小的时候配置上,
一是便宜,杠杆高,
二是小孩身体健康,容易购买,
而且医疗记录少,也不容易产生理赔纠纷。
老粉都知道,
以前小编写过不少文章,
教大家怎么挑选产品,
后面发现,作为外行人,
大家没有什么时间和精力自己去挑选,
所以小编干脆将性价比最高的一款推荐给大家。
产品推荐
先上产品保障图:
大黄蜂6号最大的优势,比其它产品便宜,赔的钱还多!
小孩的重疾险,一般分为这几个部分:
“重疾+中症+轻症+少儿特定疾病+罕见疾病+被保人豁免”
下面一一说明。
1、重疾保障有额外赔付
说到重疾赔付,就不能不夸一下大黄蜂6号的额外赔,
110种重疾,100%基本保额,
保至70岁/终身,前30年额外赔付50%基本保额,
保30年,前10年额外赔付50%基本保额。
比其它产品多赔50%保额,
以50万保额为例,等于可以拿多25万!
2、中轻症赔付比例标配
30种中症,60%保额,赔3次,50万保额就是赔30万*3次,
43种轻症,30%保额,赔3次,50万保额就是赔15万*3次,
这个赔付比例和赔付次数,可以说是标配,
如果说业务员给你推的产品还低于这个比例,
建议再想想吧。
3、少儿特定/罕见疾病最高赔3.5倍
20种少儿特疾,最高赔300%,
以50万保额为例,就是150万!
10种罕见病,最高赔350%,
以50万保额为例,就是175万!
这个赔付比例真的是杠杠的,
对于患者来讲,金钱就是时间。
4、被保人豁免
轻症中症重疾豁免,
这是什么意思呢?
简单来讲,如果小孩(被保人)出险,
不行确诊轻症/中症/重疾,
后期的保费就不用交了,
保单继续有效,
一般重疾险都自带被保人豁免,
如果需要你加钱才附带,这份保单你也好好掂量一下。
上面讲到的“重疾+中症+轻症+少儿特疾/罕见病+被保人豁免”是必选责任,
你购买大黄蜂6号就一定带有这些保障,
附加险有这些:
重疾疾病住院津贴,重疾多次赔付,恶性肿瘤重度关爱金,投保人豁免,
可以根据个人需求选择是否附加,
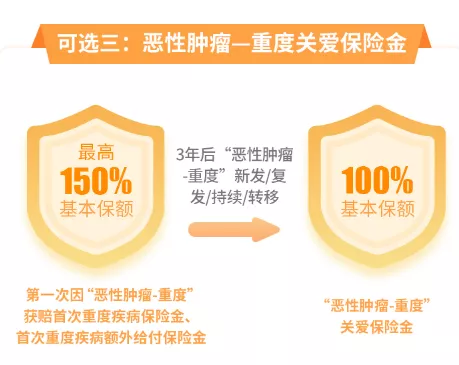
其中 投保人豁免和重疾多次赔付是大多宝妈会选择的,
一是投保人豁免,不管孩子或大人生病,后续保费都不用交,很实用,
但是对大人的健康要求较高。
二是重疾多次赔付,如果不附加,那重疾出险一次,保障就终止了,
我们知道患过重疾,想买保险就很难,考虑到小孩未来还长,
为了避免这种情况,家长们会选择附带多次赔付。
当然,以上只能作为参考,
至于要不要附加,要附加哪些,
要落实到个体的需求和经济情况上,
如果你很犹豫,可以来找我帮你分析分析。
产品对比
下面将大黄蜂6号和去年的两款热门产品大黄蜂5号+妈咪保贝 新生版
放在一起对比看看哪个更好:
(图片看不清楚可以加小编微信要原图 )
直接上结论,从图片可以发现,
大黄蜂6号和去年的5号相比,
价格和基础责任都没有变化,
只是可选责任中多了个重疾住院津贴,
选择保30年的,这个责任是必选的,
选择保到70岁或终身,这个责任可以自由选择是否附加。
至于大黄蜂和妈咪保贝对比,
大黄蜂完胜!
主要体现在这几点:
特定疾病多赔50%,
罕见疾病多了5种,
身故责任非强制。
综上,大黄蜂6号性价比yyds,
如果想给孩子买上一份重疾保障,
可以考虑大黄蜂6号。
如果对产品有疑问或者需要帮忙看健康告知,
可以给我留言。
声明:本文由"麦兜"发布,不代表"破站"立场,转载联系作者并注明出处:https://www.848586.cn/130679.html

