奥迪共享汽车APP上线,丰田携手滴滴布局出行市场
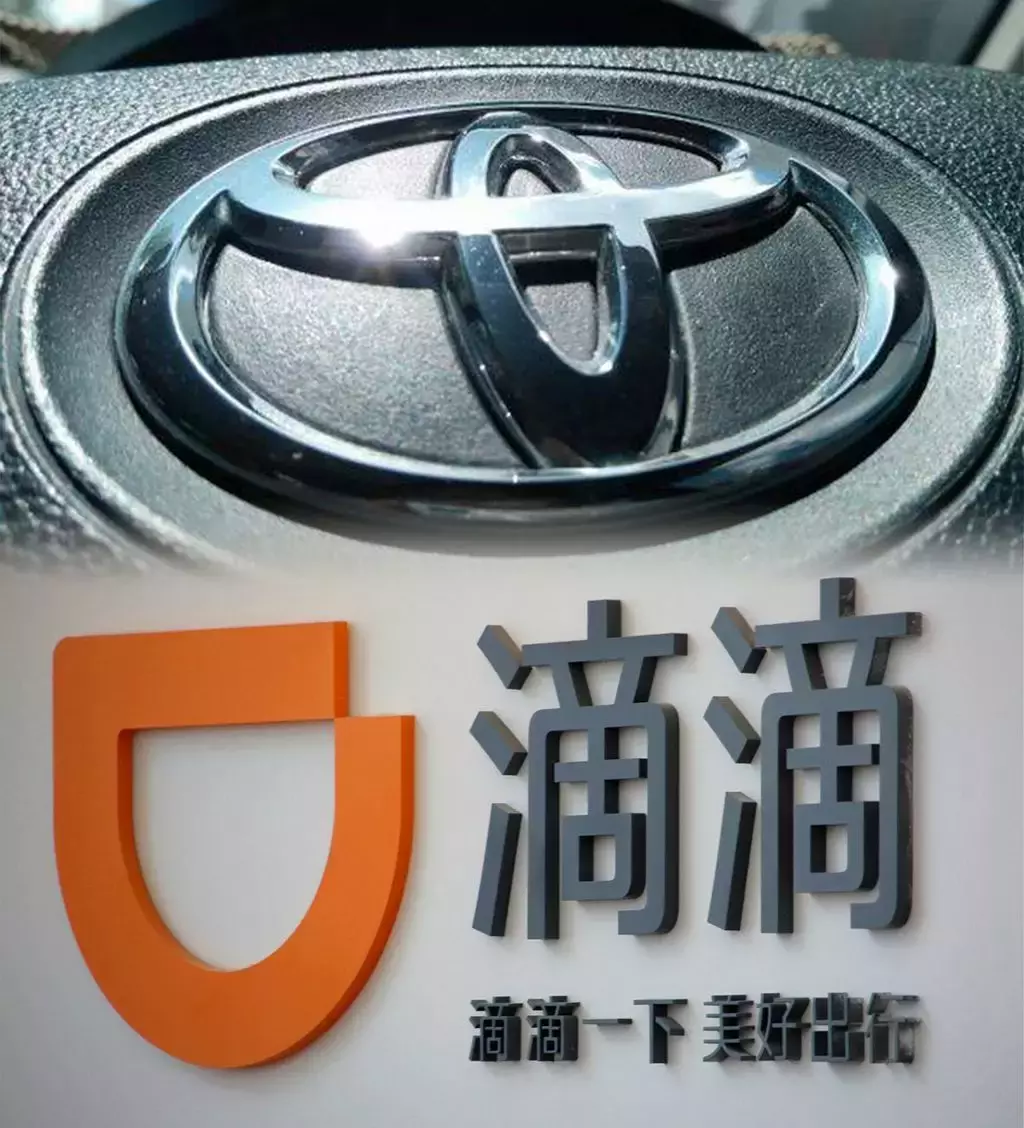
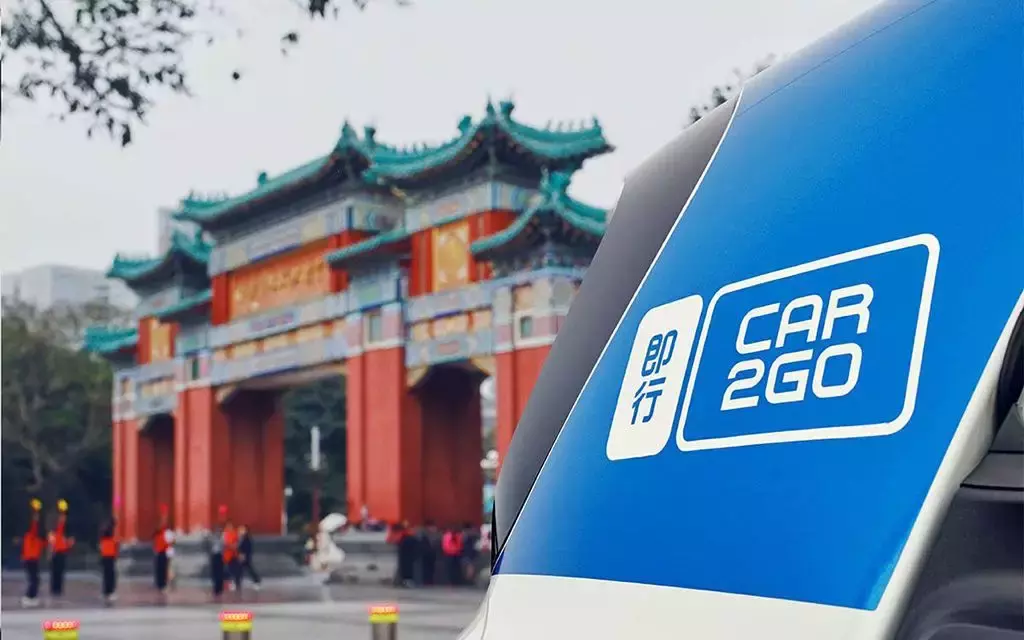
丰田计划向滴滴出资600亿日元(约合38亿人民币)的消息曝光后,丰田官方以“没有可以宣布的消息”间接予以了否认,不过综合丰田近年来在移动出行领域的频繁动作,依旧让外界猜测纷纷。而就在同一天,汽车共享品牌car2go宣布会在6月30日之后退出中国市场。
近几年来共享出行领域从各个共享出行品牌的兴衰变迁到大型整车品牌投资布局共享出行消息不断。不过不论是整个共享出行市场还是社会对其的关注始终处在一个不温不火的状态。
病根难除,共享汽车依旧问题重重
“开四停四”的广州对没有粤A牌的人实在不太友好,最近发现公司楼下还有个共享汽车停车场可以救急,于是注册了一个GoFun首汽共享汽车。从可以用蚂蚁信用免押金到整个APP的体验都还不错,不过之后用车的体验却并不怎么样。
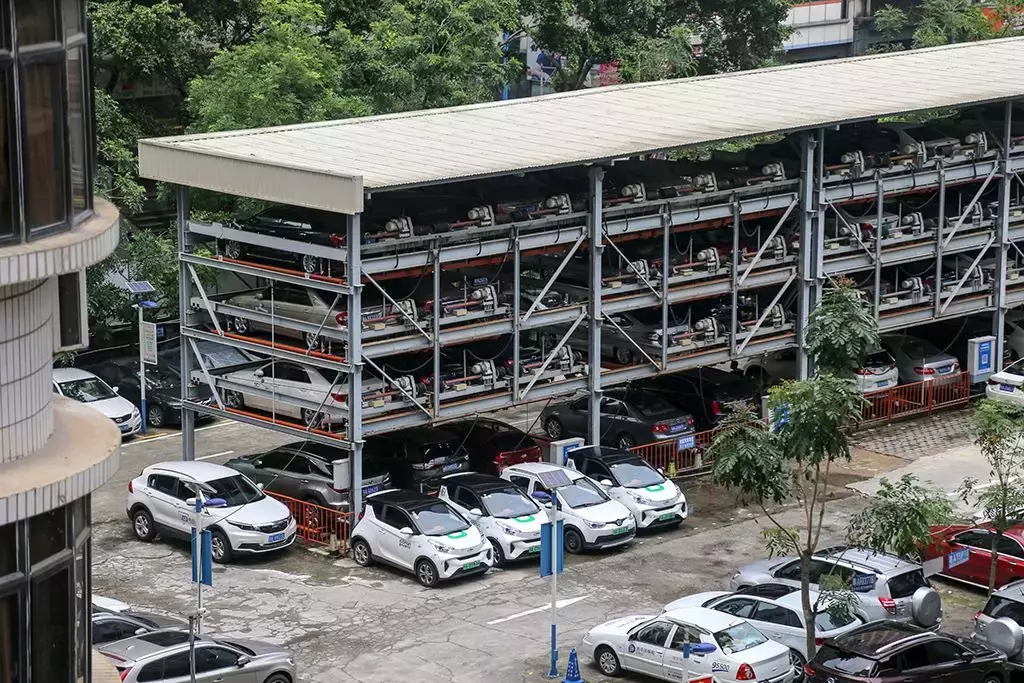
第一次想用车就遇到楼下停车场没车的窘境,好在还有共享单车,骑行到2公里外的另一个停车场找到了自己预约的车。外观竟然出其的完整,对比旁边保险杠、车门都撞的坑坑洼洼的车子,心里还有点小庆幸。不好的感受从开门开始,扑鼻的异味实在难以忍受,只好全程开窗。而开起来从转向到悬挂都很明显受过重创,这个时候才反应过来外观覆盖件应该是近期刚刚修复过的。
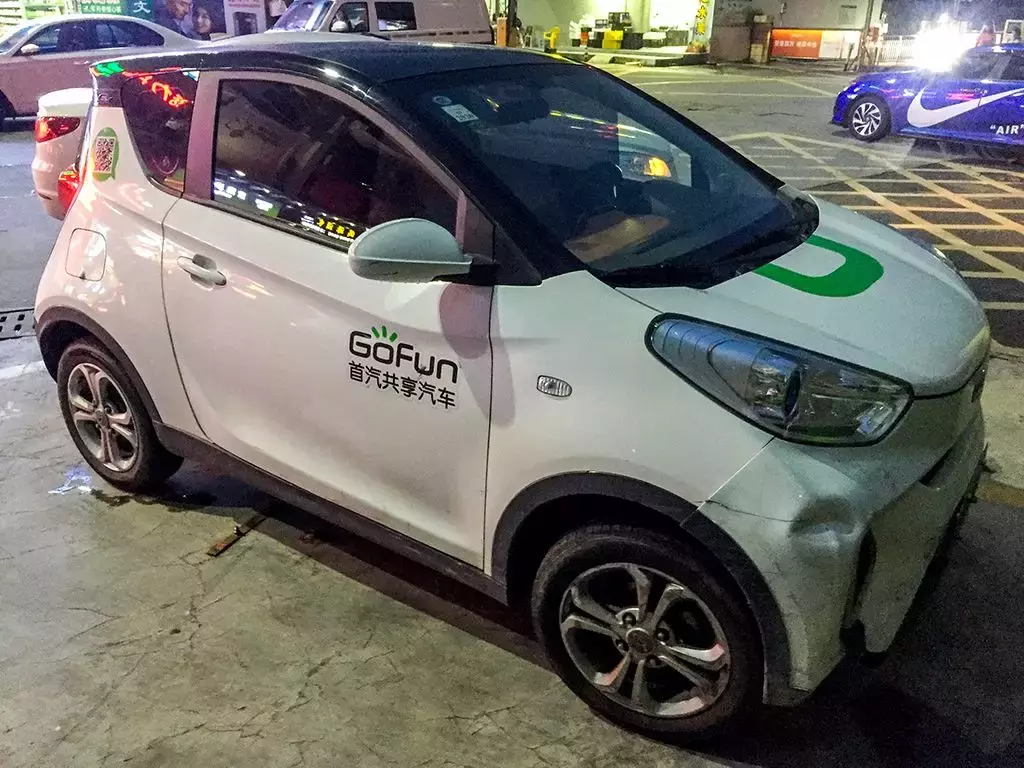
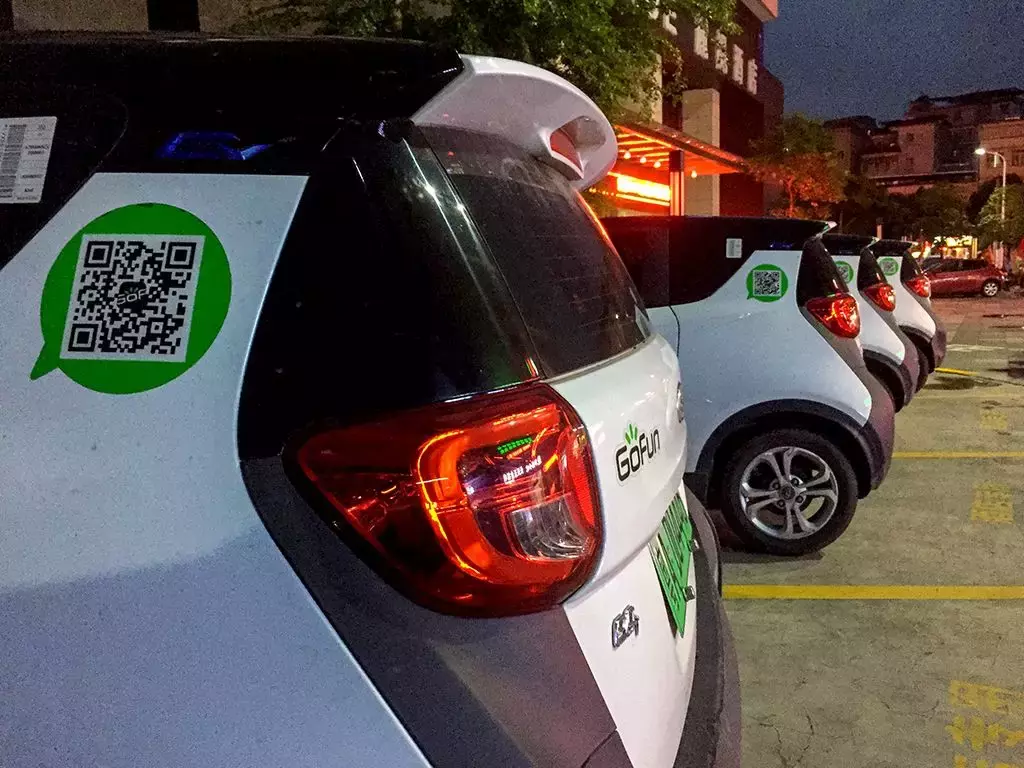
而就在我出停车场的时候,还亲眼目睹了一辆入场的共享汽车因为不熟练停车撞上了旁边的奔驰GLC。共享汽车降低了“有车生活”的门槛,很多刚拿驾照或长期不接触开车的新手都兴冲冲的开着共享汽车上路了,而不心疼的心态加剧了行车的鲁莽。大量损伤的共享汽车和公路上常有的低素质表现让人们很难对共享汽车留下好感。
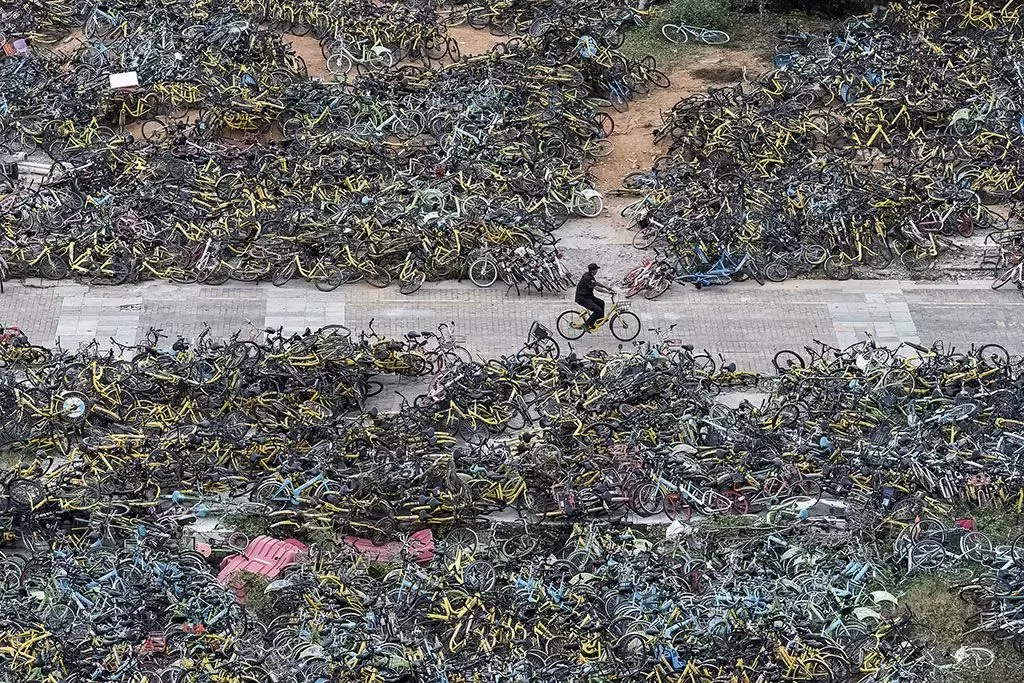
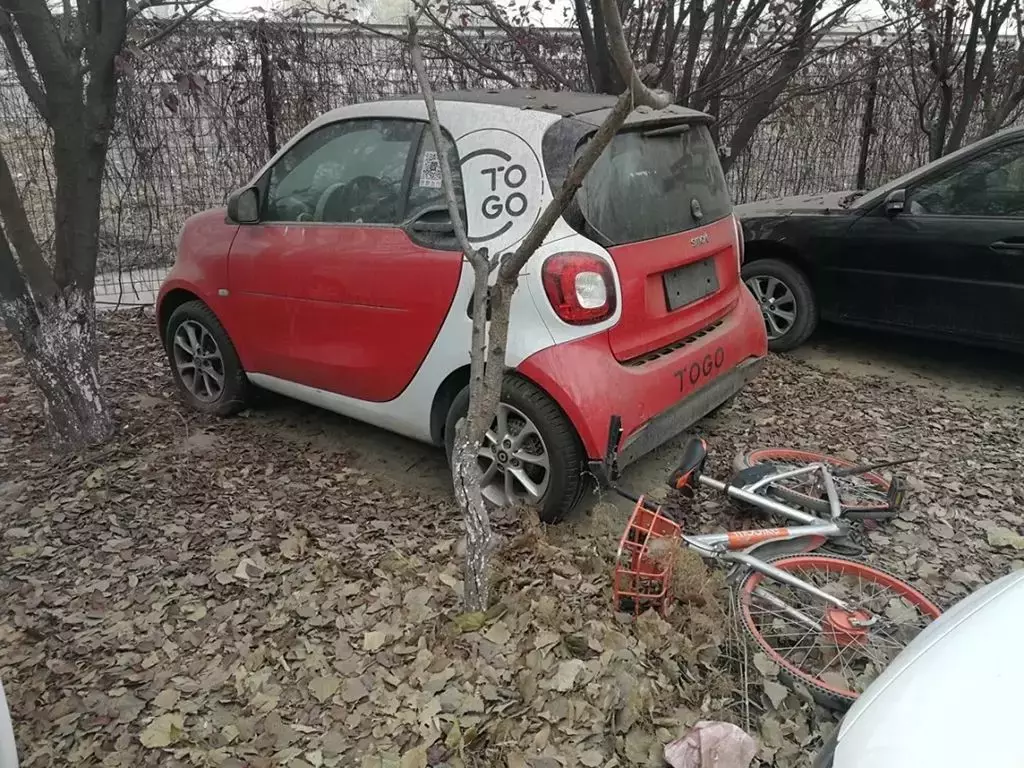
早前共享单车在资本的催动下快速爆发又迅疾没落留下了一片狼藉,让人们对于“共享”这个词也蒙上了一层阴影。紧随其后TOGO途歌挤兑押金潮开始冲击共享汽车行业,半年多过去了“途歌押金恐365年后才能退完”的传言依旧风行。友友租车、巴歌出行等共享汽车品牌停止运营后,全球最大的共享汽车品牌car2go也最终放弃了在中国市场的苦撑。另一边,以利用私家车闲置资源理念催生的Uber、滴滴等如今基本业务也成为了移动出行的网约车平台,共享的概念越来越被淡化。“共享出行”概念火爆背后,现实却是一地鸡毛。
前赴后继。车企加速布局共享出行市场
而就在发展惨淡的现状下,整车品牌在共享出行领域的布局却依旧动作频频。丰田向滴滴出资600亿日元的消息随未能证实,但此前丰田已经成立了Rakumo共享汽车品牌,并分别向新加坡打车服务公司Grab及全球最大网约车品牌Uber投资了10亿及5亿美元,加速推进丰田在共享出行领域的市场地位。
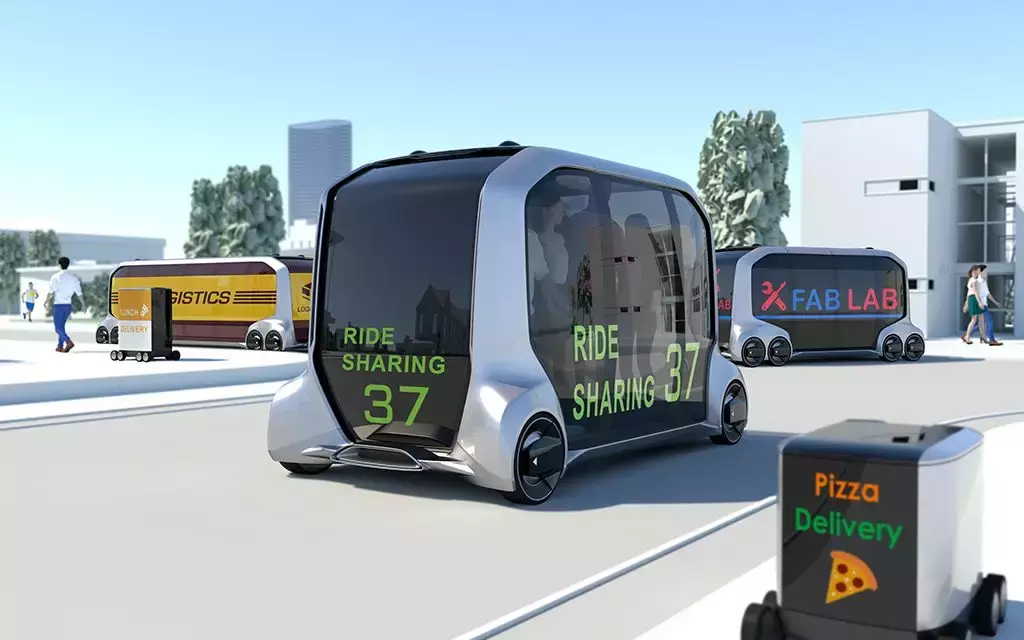
丰田e-Palette智能出行平台
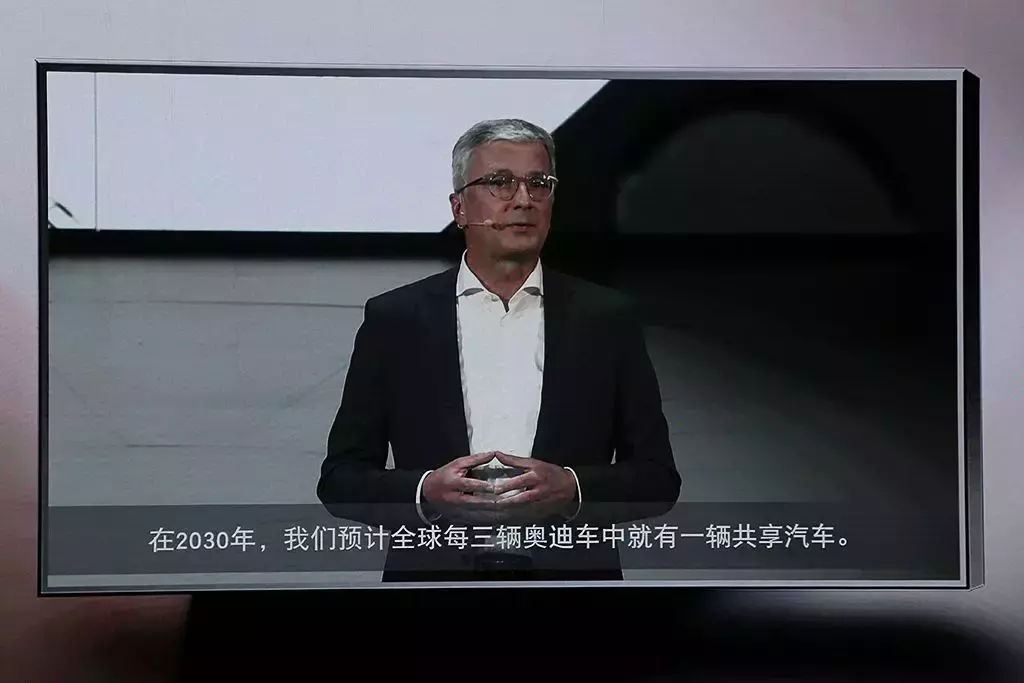
布局共享出行的整车品牌远不止丰田一家,奥迪前CEO施泰德曾公开表示“到2030年,预计全球每3辆奥迪中就有1辆是共享汽车”,他说”共享汽车存在很多优势,奥迪有责任提供优质的共享汽车服务“。年初,奥迪联合咨询机构Mobility Partner发布了一份名为《第25小时-交通流(25th Hour–Flow)》的研究报告,通过模拟德国因戈尔施塔特移动出行场景得出未来更多人驾驶共享汽车,未来车内人数将从1.1人增至1.3人,这个小幅变化在庞大的人口基数下将大幅释放城市空间,同时奥迪也将加大在自动驾驶和共享出行领域的投入来提升出行效率。
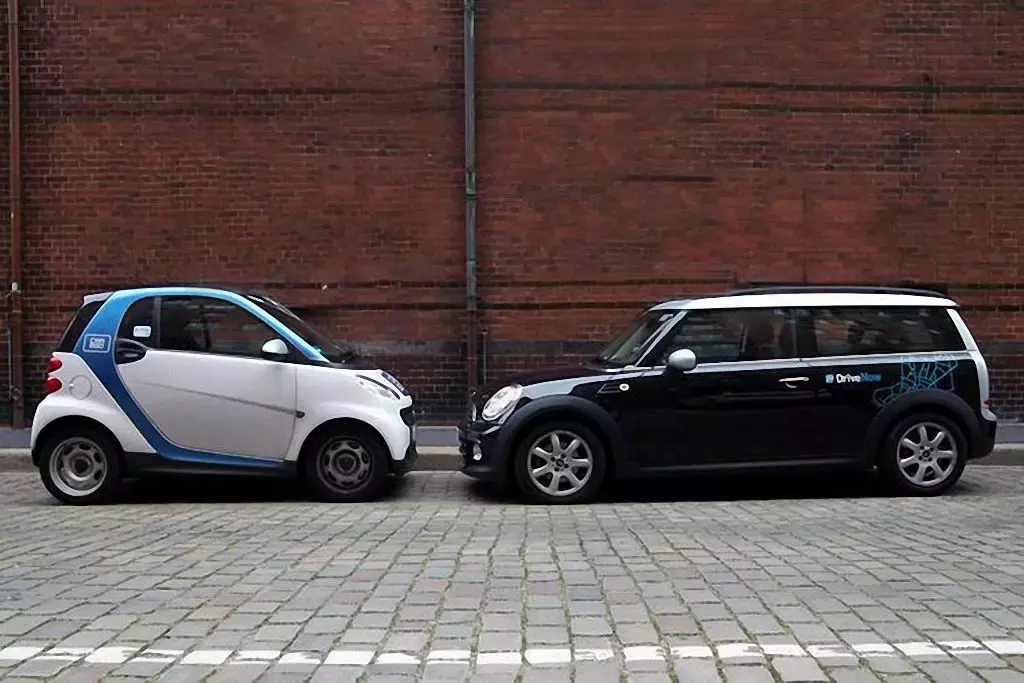
截止目前,包括戴姆勒、宝马、雷诺、丰田、菲亚特、福特、通用、大众、日产等跨国品牌,及吉利、北汽新能源等国内整车品牌纷纷在共享出行领域进行了投资。然而,共享出行行业目前的惨淡经营背景下,未来如何走进并影响我们的生活仍然是个长期的议题。车企及其他大品牌投资共享出行的新闻接连进入我们的视野,却又如蜻蜓点水般被快速淡忘。
不管是移动出行的Uber、Lyft、滴滴,或者分时租赁模式的共享汽车品牌car2go、途歌、GoFun等,烧钱、亏损仍然是目前面临的巨大症结,在“万亿潜力“的巨大市场面前,“盈利难”成为了共享出行行业的共同难题。
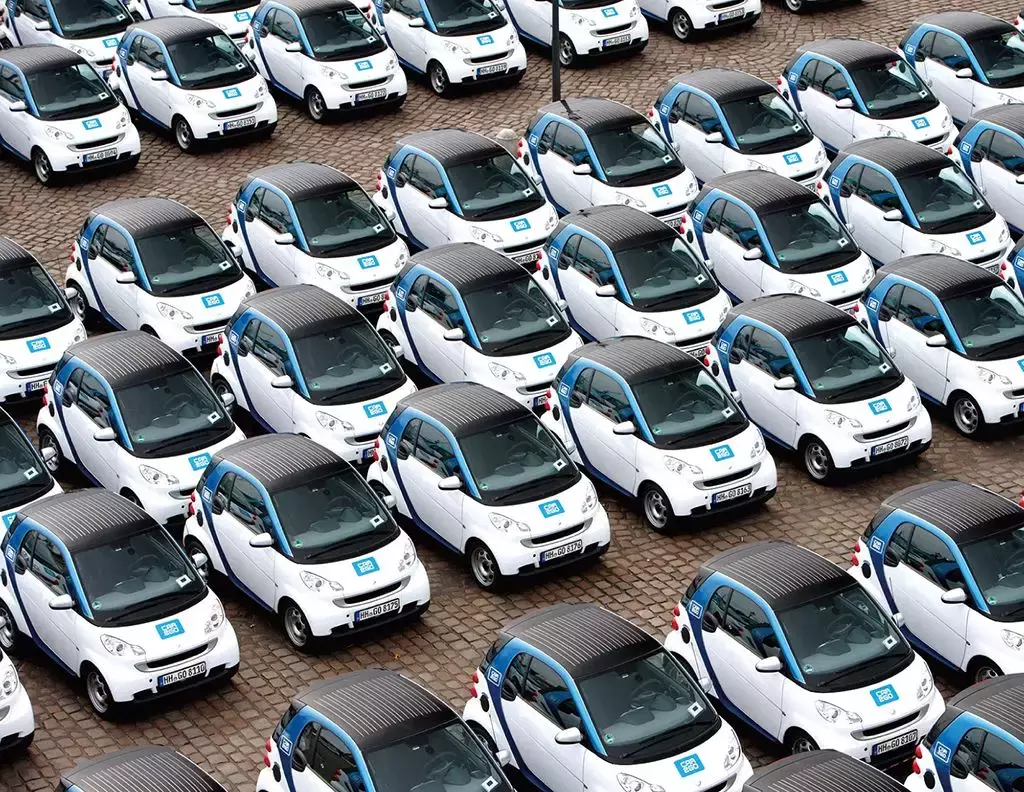
科技树下,共享出行或能改变人们出行理念
车企加大在共享出行领域的布局后,从最初带有试驾促销新车性质的浅尝逐步开始深入,已经开始从改造现有车型过渡到转为共享出行开发新车型。大众MOIA概念车和丰田e-Palette智能出行平台便是其中的典型。目前自动驾驶与共享出行一样处在一个概念火爆却面临现实难堪的局面,而这两个概念相互融合、共同进步却可能是共同打开未来局面的一剂良药。
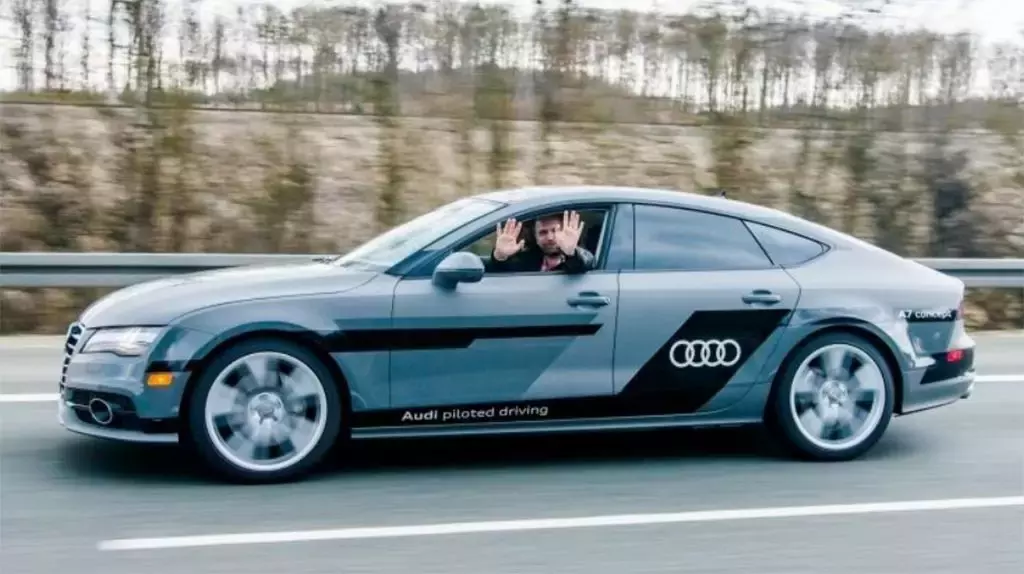
说个相对“遥远”的话题,一旦出现一台会自己接送你上下班、自己去保养/充电(加油)的车,在你不用车时它去干了什么就不再那么必要关心了。而更可能的,人们对于“拥有”一台车的欲望会降低,“私家车”向高端发展,日常出行将更多的被自动驾驶的共享汽车取代。
当下共享出行仍然以网约车及分时租赁两种模式为主,以Uber、滴滴为代表的网约车在3-15km的短距离出行中对于用户而言有着成本优势,而以car2go、GoFun等为代表的分时租赁共享汽车在10-100km的出行中能够显现出成本优势,二者的市场需求比约为2:1。然而这两种共享出行模式更多是在非成熟的市场环境下的摸索和积累,一旦L5级自动驾驶实现将彻底取代以上两种模式。
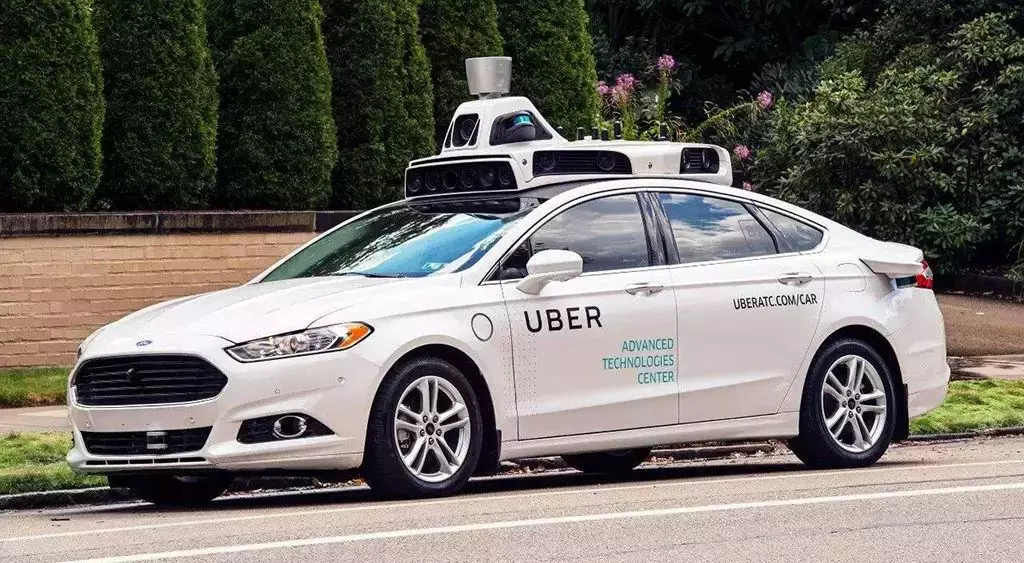
在美好的愿景下,车企为了避免在未来,私家车市场开始萎缩后逐步沦为共享出行巨头的代工厂,加大对共享出行的投资就变得理所当然。而共享出行行业内,Uber、滴滴等一方面在加强和车企的合作布局当下,又在加强自动驾驶技术的投资布局未来。在发展的道路上,双方之间业务的重叠和冲突也会越来越多。就像滴滴出行CEO程维说过的:“总有一天,出行平台和硬件制造商之间会有一场战争”。
总结
在资本的快速催动下,一些尚在萌芽的概念被过快的催生、爆发,又迅速的被资本抛弃留下一地鸡毛。这样的发展毁掉的不止是一家家具体的公司,也常常让整个行业的发展蒙上阴影。共享单车在风口过后留下成吨成吨的废铁,体量更大的共享汽车面临着更加微妙的未来。共享出行应该架构在汽车电动化技术、自动驾驶、通讯、地图等领域的全面进步基础上,而在当下面临着的仍然是长期巨大的投入和遥遥无期的回报。
声明:本文由"麦兜"发布,不代表"破站"立场,转载联系作者并注明出处:https://www.848586.cn/266411.html