商誉会计处理的确认、计量与减值分录详解
作者:百度是最好的搜索 更新时间:2026-05-19 22:23:01 阅读 57
商誉的会计处理分录是什么
最佳答案:
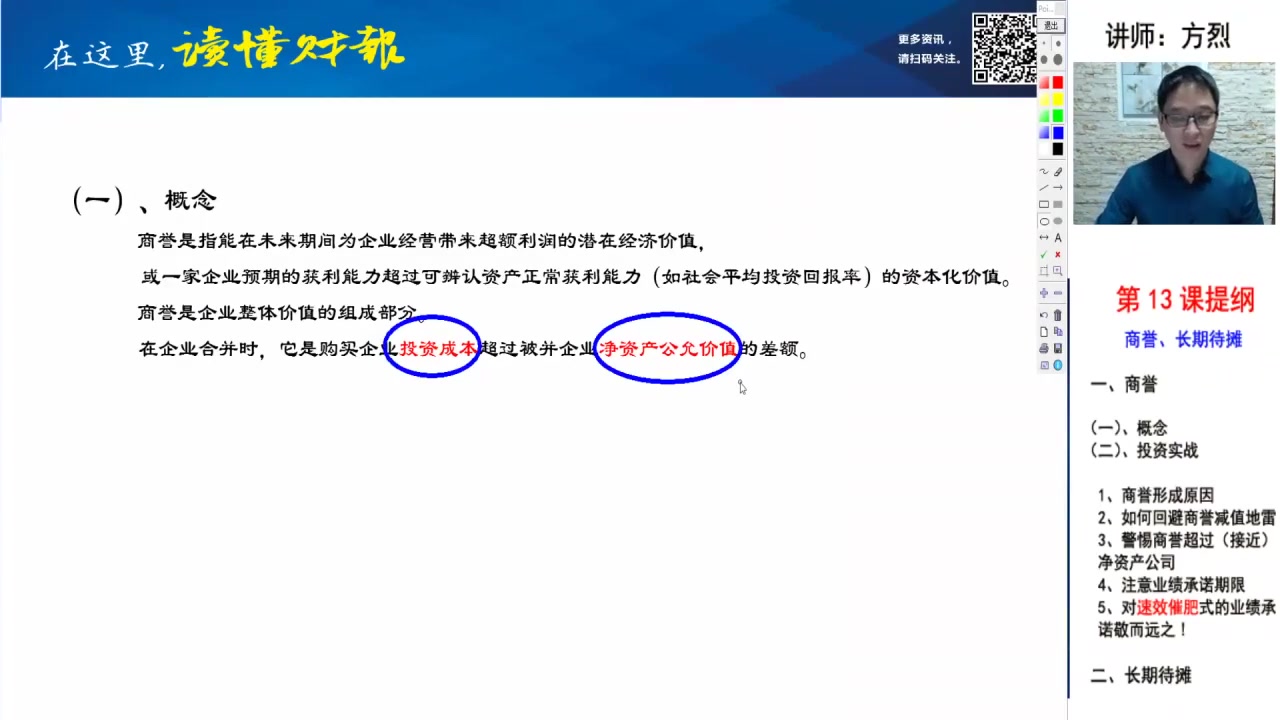
商誉的会计处理分录主要包括商誉的初始确认和商誉减值时的处理:
商誉的初始确认
当企业进行非同一控制下的企业合并时,如果购买成本大于被购买企业可辨认净资产的公允价值,其差额确认为商誉。会计分录:
$$ext{借:商誉} quad ext{}}$$
$$ext{贷:银行存款/长期股权投资等} quad ext{}}$$
商誉减值
商誉在初始确认后,每年至少需要进行一次减值测试。当发生减值时,会计分录:
$$ext{借:资产减值损失——商誉} quad ext{}}$$
$$ext{贷:商誉——商誉减值准备} quad ext{}}$$
需要注意的是,商誉减值损失一经确认,在以后的会计期间不得转回。
声明:本文由"百度是最好的搜索"发布,不代表"破站"立场,转载联系作者并注明出处:https://www.848586.cn/299609.html